
Три ключевых документа для налогового юриста при подготовке возражений на акт ФНС
Получение акта от Федеральной налоговой службы (ФНС) по итогам проверки — это почти всегда стресс. Внутри документа обычно значатся крупные доначисления, штрафы и пени. В этот момент главное — не паниковать и не пытаться спорить с инспекцией «на эмоциях». Чтобы отстоять свои интересы, юристу нужна фактура. Существует три категории документов, без которых специалист не сможет написать грамотное и убедительное возражение на акт налоговой проверки.
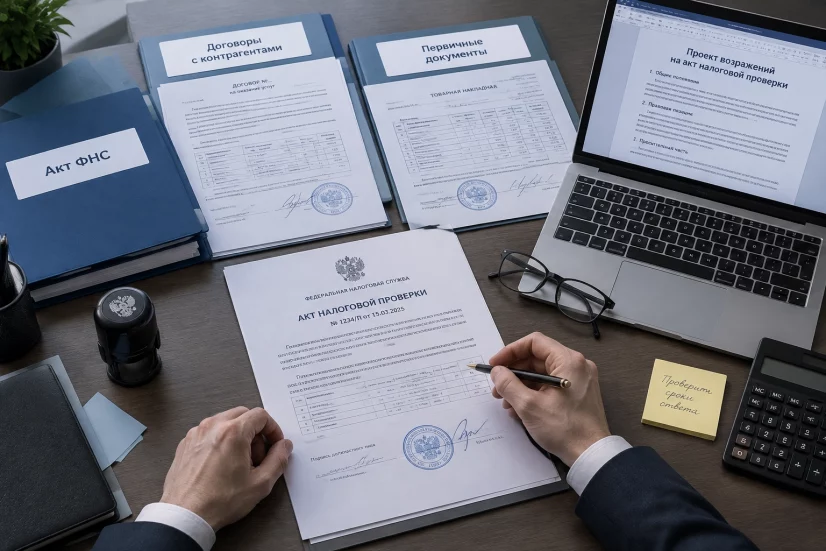
Почему «просто написать жалобу» не получится
Налоговый спор — это не диалог на кухне, где можно просто сказать: «Я не виноват». Инспекция опирается на бумаги, цифры и выписки. Если вы хотите победить, ваш юрист должен противопоставить им другие, более весомые доказательства. Юрист работает не с эмоциями, а с фактами. Именно поэтому перед началом работы он в первую очередь спросит у вас определенный пакет данных.
Самая большая ошибка налогоплательщика — прийти к юристу через неделю после получения акта, когда срок на подачу возражений уже истекает, и принести только само уведомление из налоговой. Без первички и договоров юрист физически не сможет понять, кто прав.
Какие документы показать налоговому юристу в первую очередь
Опытный специалист по налоговым спорам всегда запрашивает исходные данные. Без них анализ ситуации будет поверхностным. Давайте разберем три кита, на которых строится защита.
1. Акт налоговой проверки (полный текст)
Это кажется очевидным, но многие приносят только первые страницы или итоговую таблицу с суммами. Юристу нужен весь документ целиком, включая описательную часть.
В акте инспекторы подробно описывают, что именно им не понравилось: какие сделки они посчитали фиктивными, какие расходы не приняли и по каким причинам. Это «карта обвинения». Если не изучить её внимательно, невозможно понять логику проверяющих.
- Зачем это нужно: Чтобы найти процессуальные ошибки инспекции (например, нарушение сроков или отсутствие подписей) и понять суть претензий.
- Частая ошибка: Пересказывать содержание акта юристу своими словами («они говорят, что контрагент плохой»). Юристу нужен точный текст, нормативная ссылка, на которую ссылается ФНС.
2. Первичные документы по спорным сделкам
Это самый объемный и самый важный пласт. Если налоговая не приняла ваши расходы или вычеты по НДС, значит, она ставит под сомнение реальность операций с конкретным поставщиком или подрядчиком. Чтобы защитить вас, юристу нужно увидеть то, что вы показывали инспекторам.
Сюда входят:
- Договоры с контрагентами (со всеми приложениями и спецификациями);
- Товарные накладные и акты выполненных работ;
- Счета-фактуры;
- Платежные поручения и выписки банка об оплате;
- Путевые листы, заявки, пропуска на территорию склада (если есть специфика).
Проще говоря, это доказательства того, что вы действительно работали с этими людьми, а не просто «нарисовали бумажки» для уменьшения налога.
Интересно, что налоговые органы часто отказывают в вычетах, ссылаясь на недостоверность подписей в первичке, но при этом игнорируют факт реальной оплаты товара. Наличие платежек и факта оприходования товара — сильный аргумент в пользу налогоплательщика.
3. Регистры бухгалтерского и налогового учета
Звучит сложно, но на деле это просто база данных вашего бизнеса. Сюда входят карточки счетов, оборотно-сальдовые ведомости, книги покупок и продаж, аналитика по конкретному контрагенту.
Налоговая часто обвиняет компании в том, что товар «не был оприходован» или «не использован в деятельности, облагаемой НДС». Регистры учета показывают обратное. Они демонстрируют, как товар прошел путь от покупки до списания в производство или продажи.
- Пример: Вам доначислили налог на прибыль, заявив, что вы не вправе учитывать расходы на аренду. Выписка из регистра по счету 26 (общехозяйственные расходы) покажет, что аренда учитывалась в том периоде, к которому относится, и экономически обоснована.
- Совет: Если вы не можете самостоятельно выгрузить эти данные из программы (1С и т.д.), попросите бухгалтера сделать это сразу. Юрист подскажет, за какой период и в каком разрезе нужна информация.
Никогда не пытайтесь «доделать» или исправить первичные документы задним числом до консультации с юристом. Если налоговая уже видела один вариант, а вы принесете юристу «нужный» второй, суд может счесть это фальсификацией доказательств, что уголовно наказуемо.
Что происходит, если этих документов нет
Представьте, что вы пришли к врачу и говорите: «У меня болит живот», но отказываетесь сдавать анализы. Врач будет лечить наугад.
В налоговом споре всё аналогично. Если вы спрашиваете, какие документы показать налоговому юристу, ответ прост: всё, что вы передавали инспектору в ходе проверки, и всё, что подтверждает вашу позицию. Без этого пакета:
- Юрист не увидит слабых мест в акте;
- Не сможет составить грамотное возражение на акт налоговой проверки, подкрепленное ссылками на нормы права;
- Вы рискуете проиграть досудебную стадию, после чего спорить в суде станет дороже и сложнее.
Итоги: как подготовиться к визиту к юристу
Чтобы первая консультация прошла продуктивно и юрист сразу включился в работу, соберите архив заранее. Вот короткий чек-лист:
- Найдите полный текст акта ФНС. Проверьте, все ли страницы на месте и приложения копируются.
- Свяжитесь с бухгалтером. Попросите подготовить карточки счетов и первичные документы по тем контрагентам, которые упомянуты в акте.
- Проверьте электронную почту и программы обмена. Часто договоры и закрывающие документы приходят по ЭДО (электронному документообороту), а не лежат в папке на полке.
Если вы заранее соберете пакет из акта, первички и регистров учета, юрист сможет дать прогноз по делу уже на первой встрече, а не тратить недели на запросы недостающих бумаг.
Часто задаваемые вопросы
Какие документы показать налоговому юристу, если часть бумаг утеряна?
Покажите всё, что есть, включая электронные письма, переписку в мессенджерах с контрагентами, фотографии товара или скриншоты из банк-клиента. Юрист оценит, можно ли восстановить утраченные документы законным путем (запросив копии у контрагента) и как это использовать в защите.
Как правильно подается возражение на акт налоговой проверки?
Возражение подается в письменной форме в ту налоговую инспекцию, которая проводила проверку. Срок подачи — один месяц со дня получения акта. Документ нужно сдать в канцелярию с отметкой о принятии или отправить по почте ценным письмом с описью вложения, чтобы зафиксировать дату.
Может ли юрист запросить документы напрямую у моего бухгалтера или контрагентов?
Да, если вы оформите доверенность. Часто для ускорения работы юрист напрямую связывается с бухгалтером, чтобы уточнить, как именно отражалась операция в учете, так как это быстрее, чем передавать вопросы через руководителя.
17.10.2026